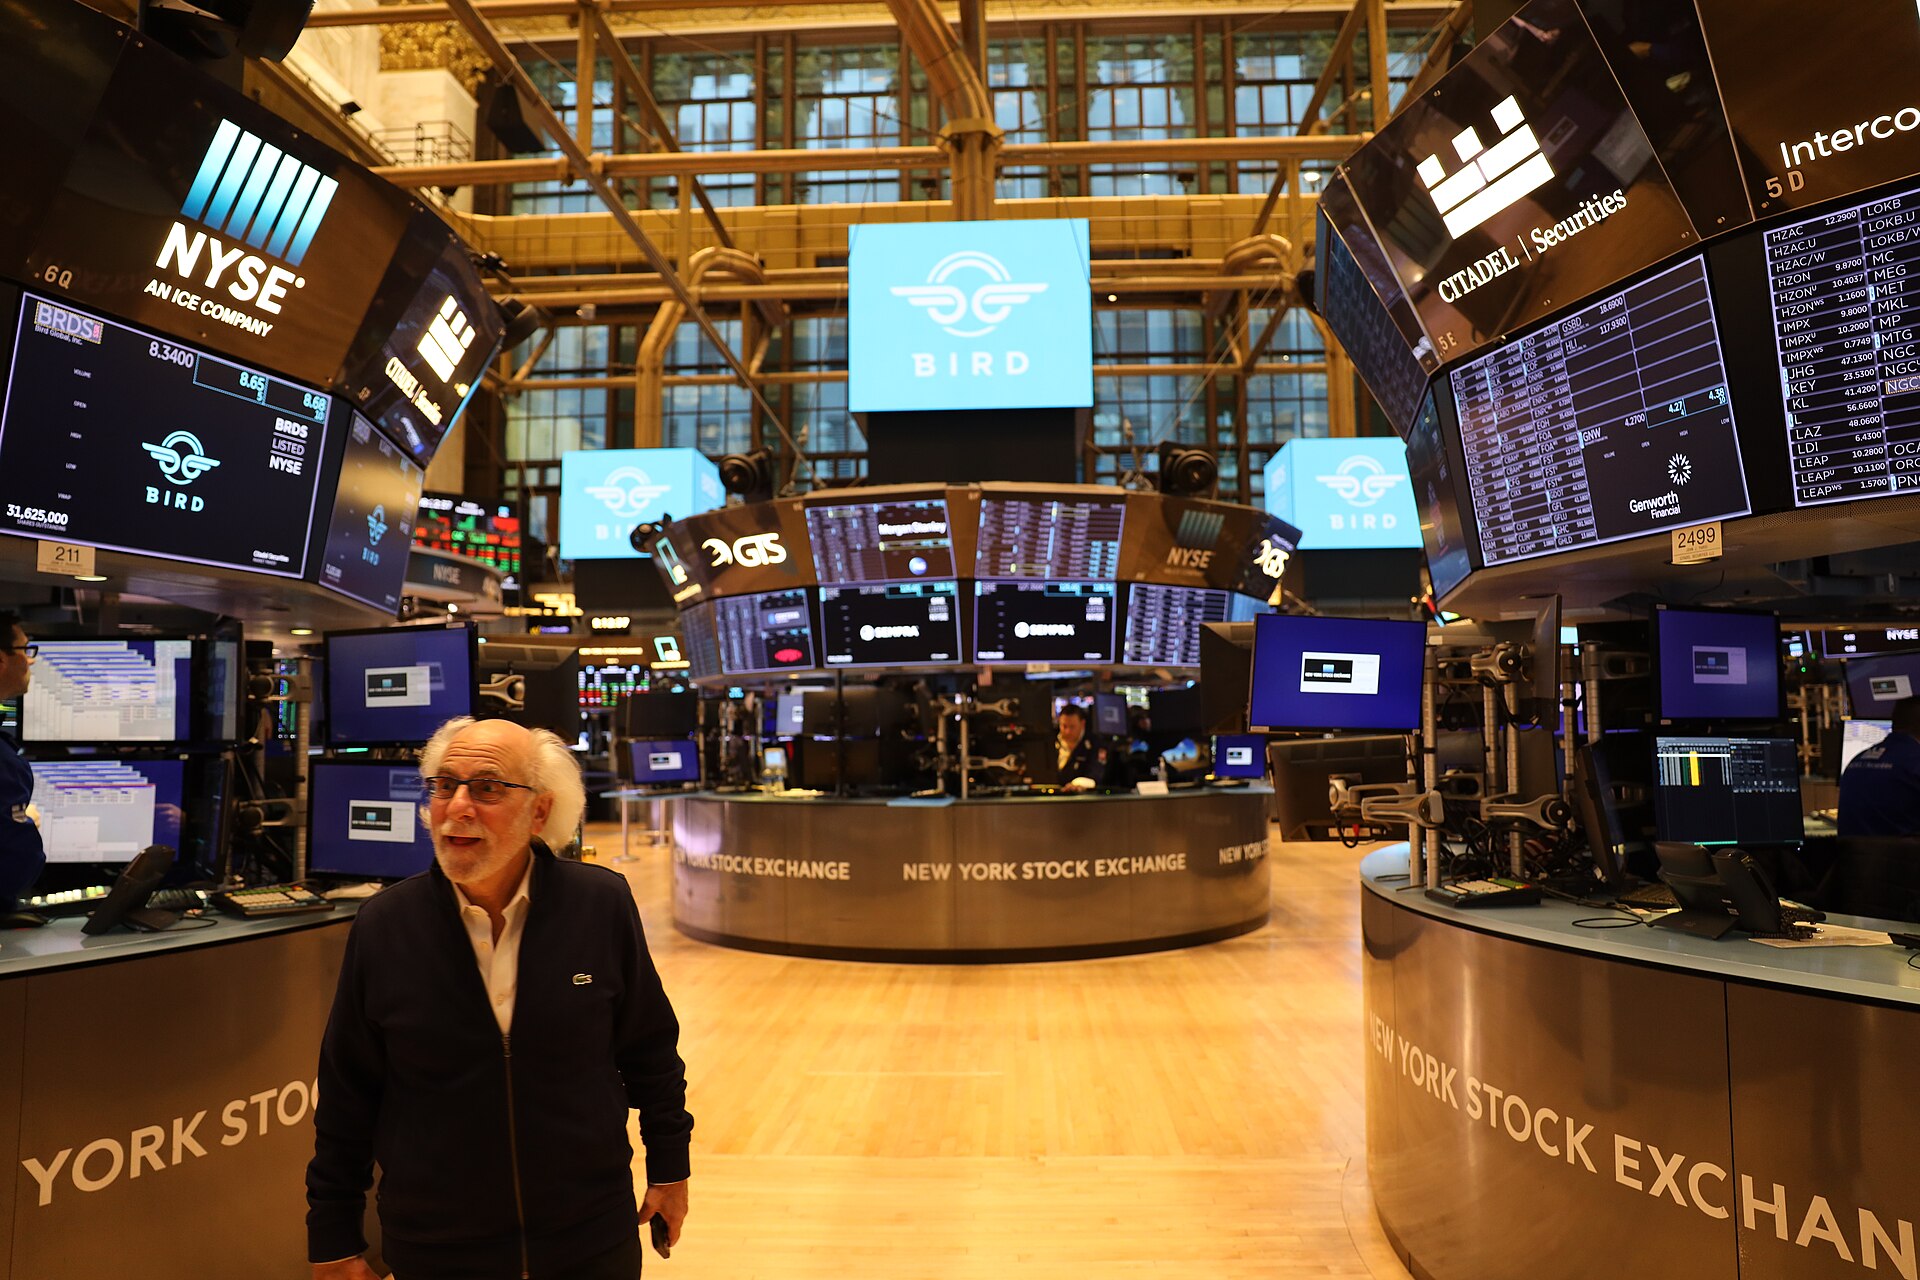
推荐谁不重要,重要的是谁在替你看人。我们的顾问与团队核心成员,全部出自国际头部投行与四大会计师事务所——他们每天审看的,正是你的招股书。
 高盛Goldman Sachs
 摩根士丹利Morgan Stanley
 摩根大通J.P. Morgan
 美国银行Bank of America
 花旗集团Citi
 德意志银行Deutsche Bank
 巴克莱Barclays
 杰富瑞Jefferies
 纳斯达克交易所NASDAQ
 纽约证券交易所NYSE
 美国证监会U.S. SEC
 美国金融业监管局FINRA
 德勤 · 四大Deloitte
 普华永道 · 四大PwC
 安永 · 四大EY
 毕马威 · 四大KPMG
判断一位 CFO 是否真的扛过 IPO,最好的评审就是当年在交易另一端的那个人。
招股书财务章节、问询回复口径,全部按华尔街通行标准提前校准,减少监管往返。
盈利预测、可比公司、簿记建档节奏——由真正做过簿记管理的人帮你操盘故事线。
上市是一场只有一次机会的考试,让你的辅导老师,来自出题人阵营。
* 上述机构名称仅用于说明团队成员的从业背景与服务所涉规则体系,不表示与相关机构存在隶属、代理或合作关系。
顾问网络不是一份名单。项目里每个角色管什么、在哪个节点介入,是事先讲清楚的。
承接并交付项目,投行出身。从架构搭建到敲钟由合伙人直接负责,不做转包。
SEC、纳斯达克、纽交所、港交所、PCAOB 与 FINRA 背景,回答的是「这条路的边界在哪」。
审计师、美国律师、承销商与存托银行,由项目统一协调,不临时拼凑。
这个行业最常见的夸大,是把「参与」写成「主导」。我们的核验不看头衔,看四件事。
具体到哪一年、哪家公司、哪个交易所、募资规模。含糊其辞的一律不算——「负责某中概股美国上市项目」这种表述,核不出东西。
招股书哪一章、问询哪一轮、路演哪一场。真正做过的人能说出细节,包括当时卡在哪里、最后怎么过的。只讲结果不讲过程,通常意味着过程里没有他。
招股书署名、SEC 申报文件、承销商名单都是公开的。我们可以把候选人说的项目与公开文件逐项核对,对不上的直接排除。
能否用英语直接回答机构投资人的追问,是路演环节的硬指标,也是筛人时最容易露馅的一关。母语级不是加分项,是入场条件。
完整跑完一个交易,与在投行工作过,是两件事。有人做了五年投行,没跟完一个完整的 IPO 周期;也有人头衔不高,但从审计整改一路做到敲钟。我们要的是后者。
顾问的价值是提前说清边界,避免走到一半才发现规则不允许。不存在靠关系过审这回事,我们也不做这种承诺——把「有背景」当卖点,是对客户最不负责任的说法。
没有处理过 VIE、红筹与跨境资金结构的人,会在架构和审计口径上反复踩坑。这也是我们坚持要求中国发行人经验的原因:语言和履历都不缺,缺的是这类结构下的实操判断。
合伙人是承接并交付项目的执行主体,来自高盛、摩根士丹利等国际投行及四大;顾问网络是规则侧的智囊,来自 SEC、纳斯达克、纽交所、港交所、PCAOB 与 FINRA 等机构背景,负责把规则边界讲清楚。两者分工不同。
10 位规则顾问,背景覆盖 SEC、纳斯达克、纽交所、港交所、PCAOB 与 FINRA。他们的作用是说明监管口径与审核关注点,不代表这些机构与 51CFO 有任何合作关系。
会以规则咨询的方式参与:在路径选择、申报口径、问询应答这些节点上给出判断。他们不做客户交付的直接执行方,执行由合伙人团队负责。
是其中一部分。更重要的是提前判断——在架构搭建和申报之前就说清哪条路走得通、哪条路会被卡,避免走到一半才发现规则不允许。
通过 51CFO 统一对接:先预约 30 分钟上市路径诊断,判断确实需要规则侧意见后,我们再安排对应背景的顾问介入,不单独对外接受咨询。
一次 30 分钟的上市路径诊断:我们评估你适合的上市路径、时间表与团队缺口,并给出下一步建议。免费,且完全保密。